Domain sektorenregner.de kaufen?
Wir ziehen mit dem Projekt
sektorenregner.de um.
Sind Sie am Kauf der Domain
sektorenregner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sektorenregner.de kaufen?
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken und Finanzinstitute, und wie beeinflussen sie das Verbraucherverhalten und die finanzielle Inklusion?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken und Finanzinstitute sich anpassen und neue Technologien und Dienstleistungen einführen mussten, um wettbewerbsfähig zu bleiben. Dies hat zu einer verstärkten Digitalisierung des Bankwesens geführt und den Verbrauchern eine Vielzahl neuer Finanzprodukte und -dienstleistungen geboten. Gleichzeitig hat dies auch zu einer erhöhten finanziellen Inklusion geführt, da Verbraucher, die zuvor keinen Zugang zu traditionellen Bankdienstleistungen hatten, nun über digitale Plattformen auf Finanzdienstleistungen zugreifen können. Insgesamt haben Finanzinnovationen das Verbraucherverhalten verändert, indem sie bequemere und benutzerfreundlichere Finanz **
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion in einer Gesellschaft?
Kreditvergaberichtlinien können die finanzielle Inklusion beeinflussen, indem sie den Zugang zu Krediten für bestimmte Bevölkerungsgruppen einschränken oder erleichtern. Restriktive Richtlinien können dazu führen, dass Menschen mit niedrigem Einkommen oder schlechter Bonität Schwierigkeiten haben, Kredite zu erhalten und somit ausgeschlossen werden. Lockerere Richtlinien hingegen können die finanzielle Inklusion fördern, indem sie mehr Menschen den Zugang zu Finanzdienstleistungen ermöglichen. **


Ähnliche Suchbegriffe für Finanzinnovationen-und-finanzielle-Inklusion
Top-Angebote
Produkte zum Begriff Finanzinnovationen-und-finanzielle-Inklusion:
-
Übungsheft mit Aufklebern zur InklusionMöchtest du das Aufteilen in Mengen (Teilen mit Rest und ohne) üben? Dann fülle dieses fröhliche, bunte Mathematik-Übungsheft aus, das dir auf spielerische Weise hilft, das Dividieren zu trainieren und die Grundlagen der Mathematik in der Grundschule zu festigen. In dem Heft erwarten dich jede Menge Illustrationen, abwechslungsreiche Matheaufgaben und Belohnungssticker. Bei der Zusammenstellung haben die Fachleute außerdem darauf geachtet, dass das spielerische Lernen und das Üben zu Hause zu einem echten Erlebnis werden. Die ideale Wahl für Grundschulkinder, um das Dividieren zu üben, zu wiederholen, Fertigkeiten auszubauen und Freude an der Mathematik zu entwickeln.3,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Brandson Bewässerungssteuerung, automatische Gartenbewässerung, Wasserzeitschaltuhr, SystemanschlussDer komfortable 2 Zonen Bewässerungscomputer – einfach zu bedienen und leistungsstark Die Brandson 2 Zonen Bewässerungssteuerung bietet 2 Wasserauslässe. Jeder ist separat ein- und ausschaltbar. Alle Einstellungen werden direkt an den übersichtlichen Bed39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brandson Bewässerungssteuerung mit WLAN, Bewässerungscomputer, Wifi Timer, automatische GartenbewässerungSteigern Sie die Effizienz und Kontrolle Ihrer Bewässerung und schaffen Sie einen blühenden, gesunden Garten. Die Steuerung des Systems erfolgt über die SMART Life App auf Ihrem Handy. Damit lässt sich das Bewässerungssystem von überall aus steuern. Si39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Bankdienstleistungen die finanzielle Inklusion in Entwicklungsländern fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzdienstleistungen für Menschen in ländlichen Gebieten verbessern. Dies kann durch den Ausbau von Filialen und die Einführung von mobilen Bankdiensten erreicht werden. Darüber hinaus können Banken Schulungen und Bildungsprogramme anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch Mikrokredite und andere Finanzprodukte anbieten, um Kleinunternehmern und Landwirten den Zugang zu Kapital zu erleichtern und ihre wirtschaftliche Entwicklung zu fördern. **
-
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion von Haushalten mit niedrigem Einkommen?
Kreditvergaberichtlinien können Haushalte mit niedrigem Einkommen benachteiligen, da sie oft strenge Anforderungen haben, die diese nicht erfüllen können. Dies führt dazu, dass diese Haushalte keinen Zugang zu Finanzierungsmöglichkeiten haben und somit von der finanziellen Inklusion ausgeschlossen sind. Lockerung der Richtlinien und Einführung von alternativen Kreditmodellen könnten die finanzielle Inklusion dieser Haushalte verbessern. **
-
Wie wirken sich Kreditvergaberichtlinien auf die finanzielle Inklusion von Haushalten und Unternehmen aus?
Kreditvergaberichtlinien können die finanzielle Inklusion beeinträchtigen, wenn sie zu streng sind und bestimmte Gruppen von der Kreditaufnahme ausschließen. Lockerere Richtlinien können hingegen dazu beitragen, dass mehr Haushalte und Unternehmen Zugang zu Finanzierungsmöglichkeiten haben. Eine ausgewogene Regulierung ist wichtig, um sowohl die Stabilität des Finanzsystems als auch die finanzielle Inklusion zu gewährleisten. **
-
Wie können Finanzdienstleistungen dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern?
Finanzdienstleistungen können dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern, indem sie den Zugang zu Bankkonten, Krediten und Versicherungen erleichtern. Durch die Bereitstellung von Mikrokrediten und anderen Finanzprodukten können Finanzdienstleister auch Kleinunternehmern und Menschen mit niedrigem Einkommen helfen, wirtschaftlich aktiv zu werden. Mobile Banking und digitale Zahlungssysteme ermöglichen es auch Menschen in ländlichen Gebieten, auf Finanzdienstleistungen zuzugreifen, die zuvor schwer erreichbar waren. Darüber hinaus können Finanzdienstleistungen Schulungen und Beratung anbieten, um die finanzielle Bildung und Kompetenz in Entwicklungsländern zu verbessern. **
Wie können Bankdienstleistungen dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzprodukten und -dienstleistungen für Menschen in ländlichen und abgelegenen Gebieten verbessern. Durch die Bereitstellung von Mikrokrediten und anderen Finanzierungsmöglichkeiten können Banken dazu beitragen, dass Kleinunternehmer und Landwirte in Entwicklungsländern Zugang zu Kapital erhalten. Zudem können Banken Schulungen und Beratungsdienste anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch digitale Finanzdienstleistungen wie mobile Zahlungen und Geldtransfers anbieten, um den Zugang zu Finanzdienstleistungen für Menschen ohne Bankkonto zu erleichtern. **
Wie können Geldinstitute dazu beitragen, die finanzielle Inklusion von benachteiligten Bevölkerungsgruppen zu fördern?
Geldinstitute können spezielle Finanzprodukte für benachteiligte Bevölkerungsgruppen anbieten, wie z.B. Mikrokredite oder Sparkonten mit niedrigen Mindesteinlagen. Sie können auch Finanzbildungskurse anbieten, um das Finanzwissen und die finanzielle Kompetenz dieser Gruppen zu stärken. Zudem können Geldinstitute Partnerschaften mit gemeinnützigen Organisationen eingehen, um den Zugang zu Finanzdienstleistungen in entlegenen oder benachteiligten Gebieten zu verbessern. **
Top-Angebote
Produkte zum Begriff Finanzinnovationen-und-finanzielle-Inklusion:
-
Bewässerungsset 50m Set Tropfbewässerung Bewässerungssystem mit Anschlüssen WATER DRIP Tropfschlauch Gartenbewässerung DSWWM50-SET1Das WATER DRIP Set mit 50m Tropfschlauch ist ein praktisches Bewässerungssystem für die Tropfbewässerung im Garten. Der Bewässerungsschlauch mit Anschlüssen eignet sich für Beete, Blumen- und Obstkulturen und ermöglicht eine einfache Verlegung der Anlage49,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Übungsheft mit Aufklebern zur InklusionMöchtest du das Aufteilen in Mengen (Teilen mit Rest und ohne) üben? Dann fülle dieses fröhliche, bunte Mathematik-Übungsheft aus, das dir auf spielerische Weise hilft, das Dividieren zu trainieren und die Grundlagen der Mathematik in der Grundschule zu festigen. In dem Heft erwarten dich jede Menge Illustrationen, abwechslungsreiche Matheaufgaben und Belohnungssticker. Bei der Zusammenstellung haben die Fachleute außerdem darauf geachtet, dass das spielerische Lernen und das Üben zu Hause zu einem echten Erlebnis werden. Die ideale Wahl für Grundschulkinder, um das Dividieren zu üben, zu wiederholen, Fertigkeiten auszubauen und Freude an der Mathematik zu entwickeln.3,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Brandson Bewässerungssteuerung, automatische Gartenbewässerung, Wasserzeitschaltuhr, SystemanschlussDer komfortable 2 Zonen Bewässerungscomputer – einfach zu bedienen und leistungsstark Die Brandson 2 Zonen Bewässerungssteuerung bietet 2 Wasserauslässe. Jeder ist separat ein- und ausschaltbar. Alle Einstellungen werden direkt an den übersichtlichen Bed39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken und Finanzinstitute, und wie beeinflussen sie das Verbraucherverhalten und die finanzielle Inklusion?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken und Finanzinstitute sich anpassen und neue Technologien und Dienstleistungen einführen mussten, um wettbewerbsfähig zu bleiben. Dies hat zu einer verstärkten Digitalisierung des Bankwesens geführt und den Verbrauchern eine Vielzahl neuer Finanzprodukte und -dienstleistungen geboten. Gleichzeitig hat dies auch zu einer erhöhten finanziellen Inklusion geführt, da Verbraucher, die zuvor keinen Zugang zu traditionellen Bankdienstleistungen hatten, nun über digitale Plattformen auf Finanzdienstleistungen zugreifen können. Insgesamt haben Finanzinnovationen das Verbraucherverhalten verändert, indem sie bequemere und benutzerfreundlichere Finanz **
-
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion in einer Gesellschaft?
Kreditvergaberichtlinien können die finanzielle Inklusion beeinflussen, indem sie den Zugang zu Krediten für bestimmte Bevölkerungsgruppen einschränken oder erleichtern. Restriktive Richtlinien können dazu führen, dass Menschen mit niedrigem Einkommen oder schlechter Bonität Schwierigkeiten haben, Kredite zu erhalten und somit ausgeschlossen werden. Lockerere Richtlinien hingegen können die finanzielle Inklusion fördern, indem sie mehr Menschen den Zugang zu Finanzdienstleistungen ermöglichen. **
-
Wie können Bankdienstleistungen die finanzielle Inklusion in Entwicklungsländern fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzdienstleistungen für Menschen in ländlichen Gebieten verbessern. Dies kann durch den Ausbau von Filialen und die Einführung von mobilen Bankdiensten erreicht werden. Darüber hinaus können Banken Schulungen und Bildungsprogramme anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch Mikrokredite und andere Finanzprodukte anbieten, um Kleinunternehmern und Landwirten den Zugang zu Kapital zu erleichtern und ihre wirtschaftliche Entwicklung zu fördern. **
-
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion von Haushalten mit niedrigem Einkommen?
Kreditvergaberichtlinien können Haushalte mit niedrigem Einkommen benachteiligen, da sie oft strenge Anforderungen haben, die diese nicht erfüllen können. Dies führt dazu, dass diese Haushalte keinen Zugang zu Finanzierungsmöglichkeiten haben und somit von der finanziellen Inklusion ausgeschlossen sind. Lockerung der Richtlinien und Einführung von alternativen Kreditmodellen könnten die finanzielle Inklusion dieser Haushalte verbessern. **
Ähnliche Suchbegriffe für Finanzinnovationen-und-finanzielle-Inklusion
-
Brandson Bewässerungssteuerung mit WLAN, Bewässerungscomputer, Wifi Timer, automatische GartenbewässerungSteigern Sie die Effizienz und Kontrolle Ihrer Bewässerung und schaffen Sie einen blühenden, gesunden Garten. Die Steuerung des Systems erfolgt über die SMART Life App auf Ihrem Handy. Damit lässt sich das Bewässerungssystem von überall aus steuern. Si39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langsamer Saft für Obst und Gemüse, hoher Saft, kraftvoller und leiser Saft, 600 ml, BPA-frei, leicht zu reinigen, InklusionDank der innovativen langsamen Pressen-System, kann dieser Saftpresse maximal Saft aus allen Ihren Zutaten zu erhalten. Sie erhalten nicht nur mehr Saft, sondern auch eine reichere Anzahl von Nährstoffen und Vitaminen in Ihrem Glas, während es weniger Zellstoff und Abfall übrig. Mit einer Kapazität von 600 ml ist dieser Saftentsafter perfekt für kleine und große Mengen Saft. Das BPA-freie Material sorgt dafür, dass Sie mit einem unruhigen Herzen gesund genießen können.616,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
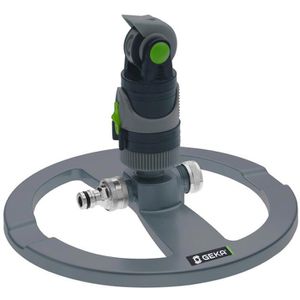
GEKA Rasensprenger Multi, 17.0006.9, Kreis-, Sektorenregner, für Flächen bis 531m²Die Reichweite (1-13m) ist mit Verstellung der Haube präzise regulierbar Bewässernde Sektoren sind feinstufig bis zu 360° einstellbar 4 verschiedene Wasserstrahlformen wählbar & Regnerfuß aus Metall garantiert Standsicherheit Hochwertig und langlebig dank robuster Metall- und Kunststoffkombination Durch Reihenschaltung können mehrere Rasensprenger hintereinander angeschlossen werden Dank Steckkupplung kann ein Gartenschlauch mit Schlauchverbinder direkt angeschlossen werden Merkmale: Typ: Kreisregner, Sektorenregner beregnete Fläche: 3 - 531 m² Reichweite bis: 13 m Ausführung: mit Standfuß weitere Produktinformationen: Reichweite: 1-13 m Steckkupplung: Gardena Original, GEKA, Kärcher, universales Klicksystem36,93 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich Kreditvergaberichtlinien auf die finanzielle Inklusion von Haushalten und Unternehmen aus?
Kreditvergaberichtlinien können die finanzielle Inklusion beeinträchtigen, wenn sie zu streng sind und bestimmte Gruppen von der Kreditaufnahme ausschließen. Lockerere Richtlinien können hingegen dazu beitragen, dass mehr Haushalte und Unternehmen Zugang zu Finanzierungsmöglichkeiten haben. Eine ausgewogene Regulierung ist wichtig, um sowohl die Stabilität des Finanzsystems als auch die finanzielle Inklusion zu gewährleisten. **
-
Wie können Finanzdienstleistungen dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern?
Finanzdienstleistungen können dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern, indem sie den Zugang zu Bankkonten, Krediten und Versicherungen erleichtern. Durch die Bereitstellung von Mikrokrediten und anderen Finanzprodukten können Finanzdienstleister auch Kleinunternehmern und Menschen mit niedrigem Einkommen helfen, wirtschaftlich aktiv zu werden. Mobile Banking und digitale Zahlungssysteme ermöglichen es auch Menschen in ländlichen Gebieten, auf Finanzdienstleistungen zuzugreifen, die zuvor schwer erreichbar waren. Darüber hinaus können Finanzdienstleistungen Schulungen und Beratung anbieten, um die finanzielle Bildung und Kompetenz in Entwicklungsländern zu verbessern. **
-
Wie können Bankdienstleistungen dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzprodukten und -dienstleistungen für Menschen in ländlichen und abgelegenen Gebieten verbessern. Durch die Bereitstellung von Mikrokrediten und anderen Finanzierungsmöglichkeiten können Banken dazu beitragen, dass Kleinunternehmer und Landwirte in Entwicklungsländern Zugang zu Kapital erhalten. Zudem können Banken Schulungen und Beratungsdienste anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch digitale Finanzdienstleistungen wie mobile Zahlungen und Geldtransfers anbieten, um den Zugang zu Finanzdienstleistungen für Menschen ohne Bankkonto zu erleichtern. **
-
Wie können Geldinstitute dazu beitragen, die finanzielle Inklusion von benachteiligten Bevölkerungsgruppen zu fördern?
Geldinstitute können spezielle Finanzprodukte für benachteiligte Bevölkerungsgruppen anbieten, wie z.B. Mikrokredite oder Sparkonten mit niedrigen Mindesteinlagen. Sie können auch Finanzbildungskurse anbieten, um das Finanzwissen und die finanzielle Kompetenz dieser Gruppen zu stärken. Zudem können Geldinstitute Partnerschaften mit gemeinnützigen Organisationen eingehen, um den Zugang zu Finanzdienstleistungen in entlegenen oder benachteiligten Gebieten zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.