Domain sektorenregner.de kaufen?
Wir ziehen mit dem Projekt
sektorenregner.de um.
Sind Sie am Kauf der Domain
sektorenregner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sektorenregner.de kaufen?
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **


Ähnliche Suchbegriffe für Bilanzen
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Bilanzen, Fachbücher von Carsten BerkauDas Fachbuch "Bilanzen" von Carsten Berkau bietet eine umfassende Einführung in das internationale Rechnungswesen gemäss den IFRS-Standards. Es ist darauf ausgelegt, den Leserinnen und Lesern die komplexen Inhalte des Jahresabschlusses und seiner Positionen durch mehr als 60 internationale Fallstudien näherzubringen. Diese Fallstudien sind mit relevanten Buchungssätzen und Konten verknüpft, was das Verständnis der Materie erleichtert. Zudem können über QR-Codes im Text mehr als 300 Klausuraufgaben und Lösungen heruntergeladen werden, was eine gezielte Vorbereitung auf Prüfungen ermöglicht. Jedes Kapitel ist klar strukturiert und enthält Lernziele, Inhaltsübersichten sowie detaillierte Erläuterungen zu den relevanten IAS/IFRS-Standards. Die Abschnitte „So wird’s gemacht“ bieten prägnante Anleitungen für eigene Berechnungen. Am Ende jedes Kapitels finden sich Zusammenfassungen, Arbeitsdefinitionen neuer Fachbegriffe und Testfragen mit Lösungen, die das Lernen unterstützen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **

Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Bewässerungsset 50m Set Tropfbewässerung Bewässerungssystem mit Anschlüssen WATER DRIP Tropfschlauch Gartenbewässerung DSWWM50-SET1Das WATER DRIP Set mit 50m Tropfschlauch ist ein praktisches Bewässerungssystem für die Tropfbewässerung im Garten. Der Bewässerungsschlauch mit Anschlüssen eignet sich für Beete, Blumen- und Obstkulturen und ermöglicht eine einfache Verlegung der Anlage49,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bilanzen, Fachbücher von Carsten BerkauDas Fachbuch "Bilanzen" von Carsten Berkau bietet eine umfassende Einführung in das internationale Rechnungswesen gemäss den IFRS-Standards. Es ist darauf ausgelegt, den Leserinnen und Lesern die komplexen Inhalte des Jahresabschlusses und seiner Positionen durch mehr als 60 internationale Fallstudien näherzubringen. Diese Fallstudien sind mit relevanten Buchungssätzen und Konten verknüpft, was das Verständnis der Materie erleichtert. Zudem können über QR-Codes im Text mehr als 300 Klausuraufgaben und Lösungen heruntergeladen werden, was eine gezielte Vorbereitung auf Prüfungen ermöglicht. Jedes Kapitel ist klar strukturiert und enthält Lernziele, Inhaltsübersichten sowie detaillierte Erläuterungen zu den relevanten IAS/IFRS-Standards. Die Abschnitte „So wird’s gemacht“ bieten prägnante Anleitungen für eigene Berechnungen. Am Ende jedes Kapitels finden sich Zusammenfassungen, Arbeitsdefinitionen neuer Fachbegriffe und Testfragen mit Lösungen, die das Lernen unterstützen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
Ähnliche Suchbegriffe für Bilanzen
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ProGarden, Pflanzen-Bewässerungssystem (Tropfbewässerung Set)Gartenarbeit leicht gemacht: Das Schleppen von Giesskannen gehört damit der Vergangenheit an. Denn das Bewässerungsset für den Garten enthält alles, was Sie brauchen. Neben Verbindungsstücken und verschiedenen Anschlüssen sind auch ein Adapter für den Aussenhahn und ein Wasserversorgungsventil enthalten. Nach der Montage müssen Sie nur noch das Wasser andrehen, und Ihre Pflanzen werden dosiert und automatisch versorgt. Duschen war gestern: Die kräftige Dusche aus der Giesskanne ist heute nicht nur aus Gründen der Wasserersparnis verpönt. Denn feuchte Blüten beginnen alsbald zu faulen. Zudem wirken Wassertropfen, die auf den Blättern haften bleiben, wie ein Brennglas. Gerade in der prallen Mittagssonne erleiden die empfindlichen Pflanzen dadurch Verbrennungen, die sich vermeiden lassen. Denn dieser Bewässerungsschlauch gibt das kostbare Nass dosiert und dort, wo es wirklich gebraucht wird, sprich am Boden, bei den Wurzeln, ab. Tropfen für Tropfen zu einer nie geahnten Pracht: Die dosierte Bewässerung mittels Tropfschlauch führt zu kräftigeren Pflanzen, mehr Blüten und einer höheren Ernte. Zudem verhindert sie, dass wertvolle Muttererde einfach weggeschwemmt wird. Sie sparen also Mühe und Kosten, wenn Sie sich ein automatisches Bewässerungssystem für den Garten zulegen. Umfangreiches Bewässerungssystem für den Garten Schwarzer Tropfschlauch aus Polypropylen Spart Wasser und Mühe / gezieltes und automatisches Wässern, wo Feuchtigkeit gebraucht wird Schützt die Pflanzen vor Verbrennungen Länge: 2x 23 m 142 Teile - alles, was Sie für die Bewässerung brauchen Verschiedene Befeuchter Wasserfilter und Wasserversorgungsventil Zahlreiche Schlauchschellen und Montagestifte.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
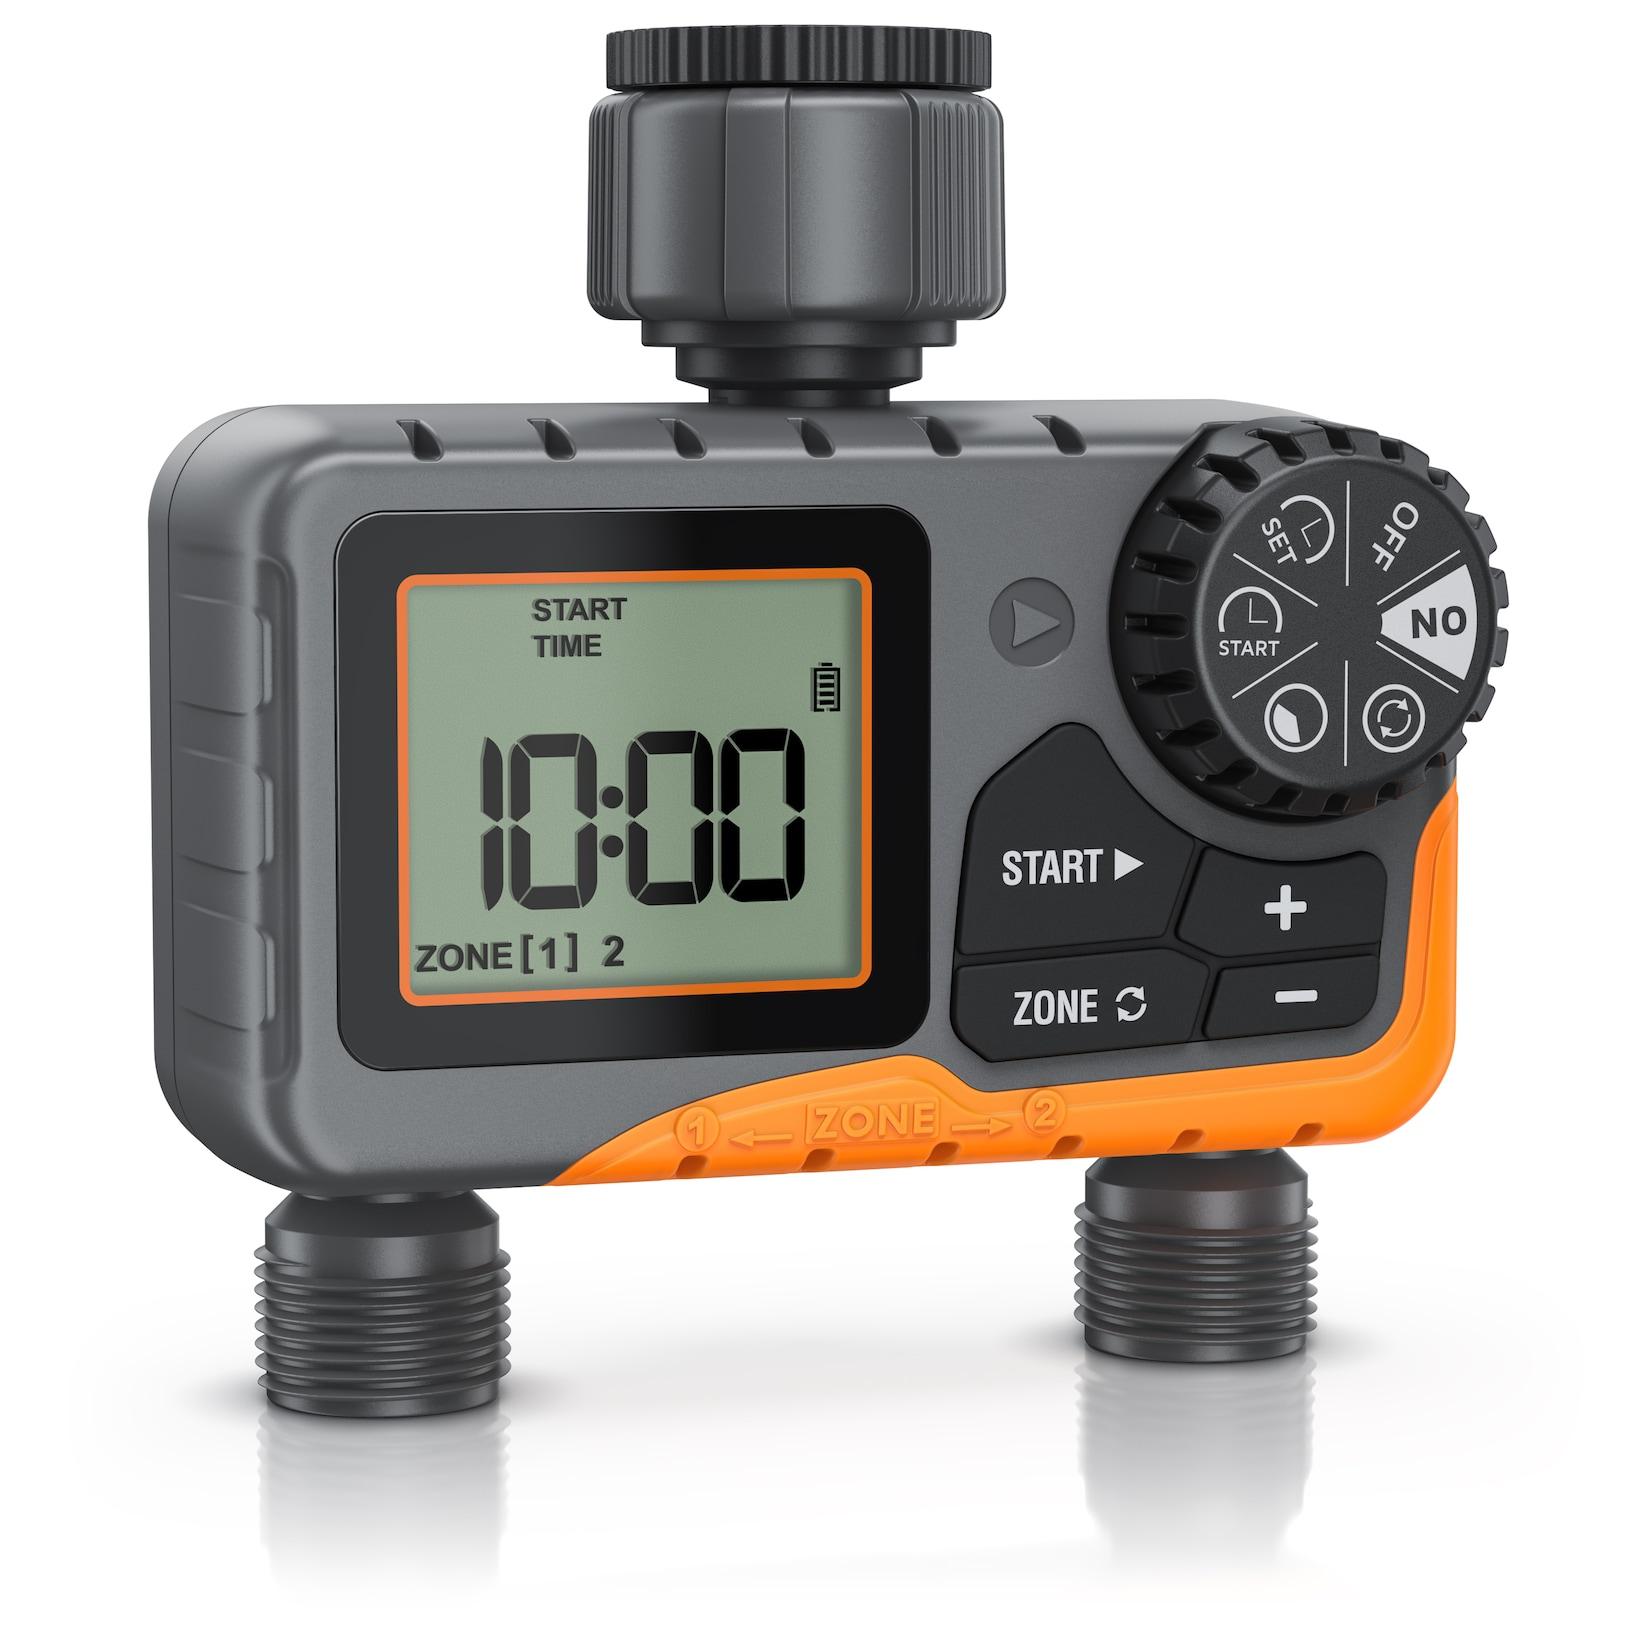
Brandson Bewässerungssteuerung, automatische Gartenbewässerung, Wasserzeitschaltuhr, SystemanschlussDer komfortable 2 Zonen Bewässerungscomputer – einfach zu bedienen und leistungsstark Die Brandson 2 Zonen Bewässerungssteuerung bietet 2 Wasserauslässe. Jeder ist separat ein- und ausschaltbar. Alle Einstellungen werden direkt an den übersichtlichen Bed79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
-
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
-
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.